A Reforma Tributária vai colocar as empresas optantes pelo Simples Nacional diante de uma decisão que ultrapassa a simples comparação de alíquotas. A partir de 2027, elas poderão manter o recolhimento do IBS e da CBS dentro do Simples ou optar pela apuração desses dois tributos no regime regular, mantendo os demais tributos no regime simplificado.
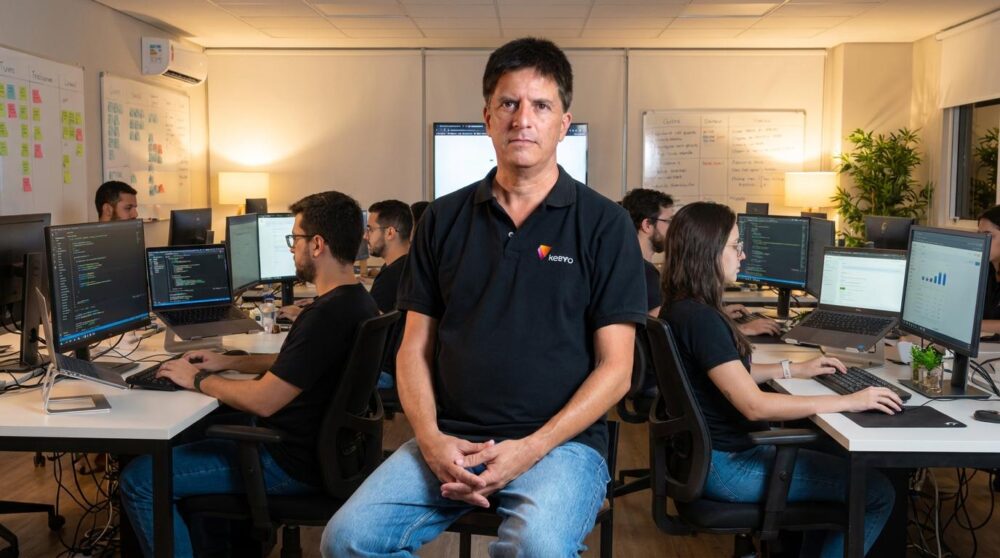
A escolha poderá influenciar preços, margens, competitividade e relacionamento com clientes e fornecedores. O alerta é de Breno Praça, CEO da Keevo Software (www.keevo.com.br), companhia de tecnologia com atuação nas áreas de gestão contábil, gestão de pessoas e gestão empresarial.
Para ele, o principal risco é o empresário escolher o caminho aparentemente mais barato sem considerar como sua operação funciona dentro da cadeia de consumo. Uma opção que pareça vantajosa pela alíquota, diz o executivo, pode produzir resultados diferentes quando entram na conta os créditos de IBS e CBS, o perfil dos compradores e a participação das vendas para outras empresas.
“A pergunta não deve ser apenas quanto a empresa vai pagar de imposto. É preciso entender como a escolha afeta os créditos, os fornecedores, os clientes, os preços e a margem. A melhor decisão será aquela que fizer sentido para o modelo de negócio, e não necessariamente a que apresentar a menor alíquota”, afirma Praça.
Simples ganha nova camada – A mudança não representa necessariamente a saída da empresa do Simples Nacional. A possibilidade prevista para 2027 diz respeito especificamente à forma de apuração e recolhimento do IBS e da CBS. Os demais tributos permanecem no regime simplificado.
Na prática, a decisão cria dois cenários que precisarão ser comparados: manter IBS e CBS dentro do Simples Nacional, ou optar pelo recolhimento desses tributos no regime regular, com a lógica de débitos e créditos. A alternativa mais adequada pode variar entre empresas do mesmo segmento e com faturamentos semelhantes. Uma empresa que vende diretamente ao consumidor final pode ter uma dinâmica diferente daquela que fornece para outras organizações. Da mesma forma, negócios com grande volume de compras podem enfrentar efeitos distintos daqueles com poucos custos relacionados a aquisições.
No regime regular, a análise dos créditos de IBS e CBS ganha relevância. Por isso, a estrutura de compras da empresa passa a ser parte importante do planejamento tributário. Será necessário observar o volume e natureza das aquisições, perfil dos fornecedores, participação dos custos na operação, possibilidade de geração e aproveitamento de créditos, impacto dos tributos na formação de preços e relação entre créditos, margens e competitividade.
Prazo para decidir exige preparação – Para as empresas que desejarem recolher IBS e CBS pelo regime regular no primeiro semestre de 2027, a opção deverá ser feita até o próximo dia 15 de outubro, com efeitos de janeiro a junho de 2027. Para o segundo semestre, haverá uma nova janela entre 1º e 31 de março de 2027, com efeitos de julho a dezembro.
O calendário reduz o espaço para decisões improvisadas. Empresas e escritórios contábeis precisam começar agora a levantar informações, simular cenários e avaliar os possíveis impactos sobre a operação. E a tecnologia, diz Breno Praça, pode apoiar esse trabalho ao organizar informações, reduzir tarefas manuais e facilitar a comparação entre cenários. “A tecnologia ajuda o profissional contábil a estruturar os dados para que o profissional dedique mais tempo à análise e à orientação estratégica”, afirma Praça.